


-

-

- aA


Bán hàng online cần biết để tránh rủi ro về thuế
15:25 | 22/07/2026
DNTH: Bên cạnh hóa đơn điện tử, nhiều hộ kinh doanh và người bán hàng đa kênh còn đối mặt với rủi ro từ hàng tồn kho thiếu hóa đơn đầu vào, tài khoản ngân hàng lẫn lộn giữa kinh doanh và chi tiêu cá nhân, thu nhập từ tiếp thị liên kết chưa biết kê khai ra sao.
Với nguyên liệu, hàng hóa mua từ nông dân, chợ đầu mối hoặc các nguồn không xuất hóa đơn điện tử, hộ kinh doanh có thể lập bảng kê mua hàng hóa, dịch vụ đầu vào theo mẫu số 02/TNDN ban hành theo Thông tư 20/2026 của Bộ Tài chính để làm căn cứ tính chi phí được trừ.

Chứng từ đầu vào và dòng tiền phải tách bạch
Bảng kê cần ghi đầy đủ thông tin người bán, số lượng, đơn giá, giá trị giao dịch và số căn cước công dân của người bán, kèm theo các tài liệu chứng minh giao dịch thực tế như đơn đặt hàng, phiếu giao nhận, phiếu nhập kho hoặc chứng từ thanh toán.
Riêng với hàng tồn kho cũ chưa có hóa đơn đầu vào từ trước, bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn Thuế Việt Nam, cho biết cơ quan thuế cho phép lập "bảng kê hàng tồn kho" ghi rõ số lượng, đơn giá để bổ sung căn cứ tính chi phí, nhưng hộ kinh doanh phải tự chịu trách nhiệm về tính chính xác của số liệu kê khai.
Ông Mai Sơn, Phó Cục trưởng Cục Thuế, lưu ý thêm rằng đây không chỉ là vấn đề thuế mà còn liên quan trực tiếp đến trách nhiệm chứng minh nguồn gốc hàng hóa, đặc biệt với hàng tồn kho hoặc hàng nhập vào trước đây chưa có hóa đơn chứng từ.
Về dòng tiền, các khoản thanh toán chi phí từ 20 triệu đồng trở lên bắt buộc phải có chứng từ thanh toán không dùng tiền mặt mới được tính là chi phí hợp lệ.
Việc dùng tài khoản ngân hàng để nhận tiền bán hàng không bắt buộc phải là một tài khoản duy nhất và cũng không bắt buộc chi tiêu phải xuất từ đúng tài khoản nhận doanh thu, nhưng tất cả tài khoản sử dụng cho kinh doanh đều phải thông báo với cơ quan thuế.
Bà Lê Thị Chinh, Phó Trưởng ban Nghiệp vụ Thuế (Cục Thuế), khuyến nghị nên tách riêng tài khoản dùng cho chi tiêu cá nhân và tài khoản dùng cho kinh doanh ngay từ bây giờ; với những trường hợp trước đây đã dùng chung một tài khoản cho cả 2 mục đích, hộ kinh doanh cần rà soát lại để tách bạch phần doanh thu, kê khai bổ sung nếu phát hiện còn thiếu.
Cộng dồn thu nhập nhiều nguồn, tận dụng công cụ miễn phí
Với người vừa bán hàng vừa làm tiếp thị liên kết (affiliate) trên cùng một mã số thuế, bà Nguyễn Thị Cúc lưu ý đây là 2 loại doanh thu chịu thuế suất khác nhau. Bao gồm doanh thu bán hàng chịu thuế thu nhập cá nhân 0,5%, còn hoa hồng affiliate chịu 2%.
Hai khoản này được phép cộng gộp để xác định ngưỡng 1 tỷ đồng không chịu thuế, và người nộp thuế có quyền lựa chọn đưa khoản nào vào phần miễn thuế trước.
Theo tư vấn của bà Cúc, nên ưu tiên đưa phần doanh thu chịu thuế suất cao hơn (2%) vào ngưỡng miễn trước, phần doanh thu bán hàng thuế suất thấp hơn (0,5%) tính sau.
Với các chương trình khuyến mãi kiểu mua hai tặng một, sản phẩm tặng kèm vẫn phải thể hiện trên hóa đơn, nhưng nếu chương trình đúng quy định của Luật Thương mại, hộ kinh doanh có thể lập bảng tổng hợp theo tháng hoặc theo quý thay vì ghi riêng từng hóa đơn, và giá tính thuế của phần khuyến mãi được xác định bằng 0.
Nếu chương trình không đúng quy định về khuyến mại, phần hàng cho, biếu, tặng phải kê khai nộp thuế với thuế suất tương đương hàng bán ra.
Về quyết toán thuế cuối năm, chỉ hộ kinh doanh áp dụng phương pháp tính thuế theo doanh thu trừ chi phí được trừ (áp dụng khi doanh thu trên 3 tỷ đồng, thuế suất 17-20%) mới phải quyết toán; hộ nộp thuế theo tỷ lệ phần trăm trên doanh thu thì không phải thực hiện thủ tục này.
Với trường hợp trước đó sàn đã khấu trừ, nộp thuế thay nhưng cuối năm doanh thu thực tế lại dưới 1 tỷ đồng, ông Vũ Hồng Long, Phó Trưởng Thuế TP. Hà Nội, khẳng định hộ kinh doanh không phải điều chỉnh lại các tờ khai đã nộp trước đó, mà chỉ cần lập mẫu số 01/TKN-CNKD để kê khai doanh thu thực tế cả năm và đề nghị hoàn hoặc bù trừ số thuế đã nộp thừa, không phải làm thêm hồ sơ đề nghị hoàn riêng.


Giải mã “Thánh Gióng” ngành xây dựng: Chỉ hơn một năm đã thần tốc tuyển dụng hơn 100.000 nhân sự cơ hữu
DNTH: Tuyển dụng và đào tạo hơn 100.000 nhân sự chỉ sau hơn một năm là điều chưa từng có trong lịch sử ngành xây dựng Việt Nam. Nhưng điều gây chú ý hơn nằm ở xuất phát điểm của lực lượng này. Theo tiết lộ của CEO VinCons, hơn...
Làm sạch mã số thuế, gỡ vướng kinh doanh
DNTH: Một doanh nghiệp ngừng hoạt động nhiều năm nhưng chưa hoàn tất thủ tục chấm dứt mã số thuế có thể tiếp tục phát sinh nghĩa vụ thuế, tiền chậm nộp và xử phạt.
Bộ Tài chính đồng loạt giảm chi phí, tiếp sức doanh nghiệp tăng trưởng
DNTH: Trong mục tiêu tăng trưởng GDP từ 10% trở lên năm 2026, năng lực mở rộng sản xuất, kinh doanh của doanh nghiệp có ý nghĩa quan trọng.

8.002 dự án tồn đọng: 61,7% đã được tháo gỡ khó khăn, vướng mắc
DNTH: Theo thông tin từ Ủy ban Kiểm tra Trung ương, về tình hình triển khai tháo gỡ khó khăn, vướng mắc cho các dự án tồn đọng, kéo dài, đến ngày 20/7/2026, cả nước có 8.002 dự án tồn đọng, kéo dài; trong đó 4.938 dự án, chiếm 61,7%...
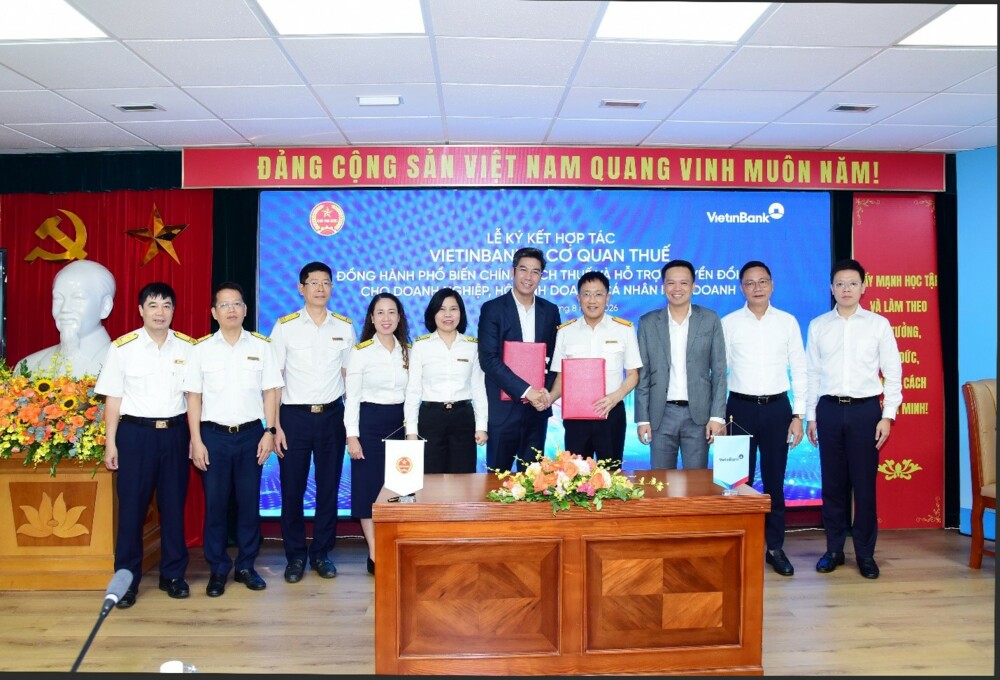
Đồng hành cùng hộ kinh doanh, cá nhân kinh doanh, doanh nghiệp thúc đẩy chuyển đổi số
DNTH: VietinBank và Cục Thuế vừa tổ chức Lễ ký kết Thỏa thuận hợp tác nhằm tăng cường phối hợp trong công tác tuyên truyền, triển khai các chính sách thuế và thúc đẩy thanh toán không dùng tiền mặt đối với hộ kinh doanh, cá nhân kinh...

Gia hạn nộp thuế, tạo nguồn lực cho doanh nghiệp, người dân
DNTH: Theo Thứ trưởng Bộ Tài chính Nguyễn Đức Chi, tăng trưởng 6 tháng đầu năm nay, Việt Nam đạt 8,18%. Để cả năm có thể giữ mức tăng trưởng 2 con số, nhiệm vụ đối với những tháng còn lại của năm 2026 rất lớn.
Đô thị cuộc sống
-
20.000 tỷ đồng thất thoát mỗi năm do thuốc lá nhập lậu
-
Lan tỏa hành động đẹp trên mỗi chuyến xe
-
Gia Lai: Phường Hội Phú nỗ lực tìm cách “giải cứu” đường Chu Mạnh Trinh
-
Trao yêu thương, tiếp bước đến trường cho học sinh có hoàn cảnh khó khăn tại Yên Từ
-
Trường THCS Hoàng Liệt khai giảng năm học mới, hướng tới xây dựng điểm sáng giáo dục của Thủ đô
-
Hà Nội: Tận tâm với hành khách từ những việc nhỏ
Sống khỏe
-
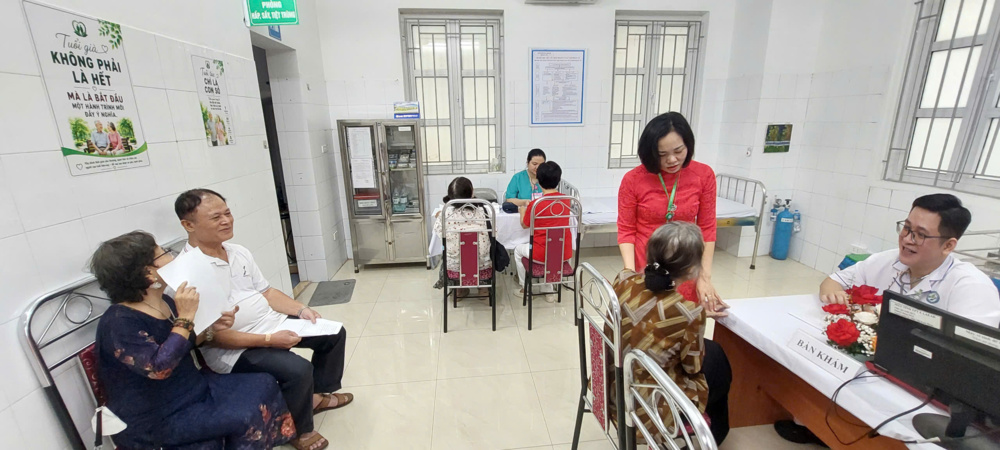
Phường Bồ Đề : khai trương Cơ sở chăm sóc người cao tuổi ban ngày
-
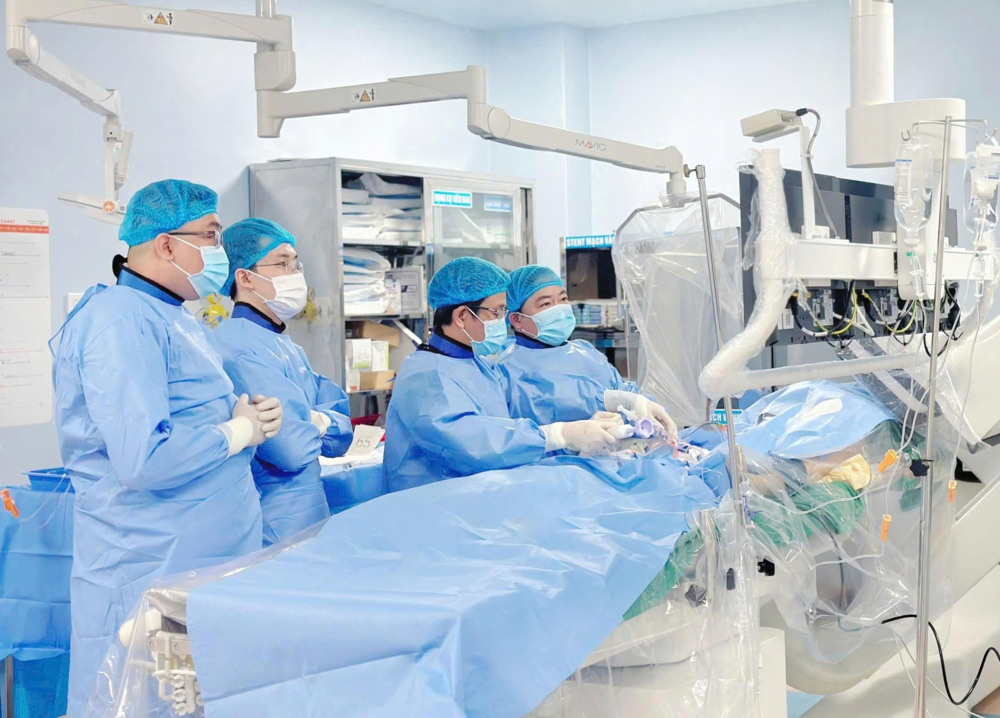
Gia Lai: Cứu sống bệnh nhân 33 tuổi bị nhồi máu cơ tim, tổn thương mạch vành phức tạp
-
Cứu sống bệnh nhân nguy kịch sau tai nạn giao thông tại Campuchia
-
Ra mắt Kênh Sức Khỏe Ngày Nay Media và phát động Chương trình Ươm mầm nhân ái lần thứ hai
-
Khẳng định vai trò của y dược cổ truyền trong sự nghiệp chăm sóc sức khỏe nhân dân
Thị trường
-
Ô tô cũ ế ẩm, giới buôn “có lời là bán”
-
"Lướt sóng" bất động sản thời điểm này 90% là thất bại
-
Ninh Thuận bứt phá ngoạn mục, trở thành “mỏ vàng” trong mắt nhà đầu tư
-
Bất động sản Việt Nam vẫn hấp dẫn nhà đầu tư nước ngoài
-
M&A bất động sản phía Nam nhộn nhịp trong mùa dịch
-
Ô tô giảm giá “chạy” tháng ngâu
