


-

-

- aA


KINH DOANH HÀNG HÓA ĐẶC BIỆT - KỲ 1: DOANH THU “CHÂN THẤP CHÂN CAO”
00:00 | 11/04/2019
DNTH: Tiền tệ tạo ra lợi nhuận cả khi là vật ngang giá cho hàng hóa khác, cả khi trong vai trò là hàng hóa. Cũng từ đó, là cơ hội cho doanh thu “lẩn khuất” dưới nhiều hình thái khác nhau. Dưới đây là một số tình huống đã xảy ra và nguy cơ có thể xảy ra tại một số ngân hàng.
Tiền tệ là một loại hiện vật luôn mang trong mình hai hình thái biểu hiện của giá trị, bởi ngoài việc dùng để đo lường giá trị của tất cả các loại hàng hoá khác, nó còn xuất hiện trong vai trò là hàng hóa tại các ngân hàng. Khi thể hiện ở vai trò là hàng hóa, có thể nói tiền tệ mang lại nguồn doanh thu ổn định nhất, so với tất cả các loại hàng hóa khác, ít nhất là trong môi trường tài chính của nước ta. Cũng từ đó, lợi nhuận và các khoản thuế sẽ xuất hiện theo doanh thu mà nó mang lại.

Ảnh: Internet
Trong vai trò là hàng hóa, tiền tệ tạo ra doanh thu bằng nhiều hình thức khác nhau. Tuy nhiên, đây là loại hàng hoá đặc biệt nên doanh thu cũng có cơ hội “lẩn khuất” ở nhiều trạng thái đặc biệt khác nhau, bởi việc áp dụng công nghệ để kiểm soát nguồn thu tại các ngân hàng, chưa hoàn toàn mang lại hiệu quả, tiềm ẩn nguy cơ cho doanh thu “chân thấp chân cao”. Với những đơn vị được phép kinh doanh tiền tệ, doanh thu mang lại là các khoản chi phí chuyển tiền; lãi từ các khoản cho vay ngắn hạn, dài hạn; lãi cho thuê tài chính và từ các khoản phí khác.
Một số hình thái doanh thu có cơ hội “núp bóng”
Trường hợp các giao dịch chuyển tiền cá nhân, nhưng chi phí được thu ngoài, không thông qua tài khoản của cá nhân đó. Trạng thái giao dịch này xuất hiện với tần suất cao hơn nhiều so với giao dịch của pháp nhân, hơn nữa các cá nhân thường không quan tâm tới chứng từ của loại giao dịch này, bởi giá trị rất nhỏ. Cũng từ đây, doanh thu có cơ hội chuyển sang trạng thái khác là khá cao.
Trường hợp khi phía ngân hàng đứng ra làm trung gian, chuyển tiền giữa các doanh nghiệp và thu về một khoản phí. Về nguyên tắc khi phát sinh doanh thu, doanh nghiệp có trách nhiệm xuất hóa đơn Giá trị gia tăng, làm căn cứ tính các loại thuế để thực hiện nghĩa vụ với ngân sách nhà nước. Tuy nhiên tại một số ngân hàng, hóa đơn của các khoản chi phí chuyển tiền chỉ được xuất ra khi doanh nghiệp đăng ký trước, một số đơn vị không lấy được hóa đơn Giá trị gia tăng nếu không biết quy định này.
Trường hợp chi phí chuyển tiền được cộng dồn vào tổng tiền chuyển đi cho khách hàng: Khi có nhu cầu chuyển tiền cho đối tác, doanh nghiệp sẽ lập một giấy uỷ nhiệm chi, làm căn cứ để ngân hàng thực hiện lệnh chuyển tiền, trường hợp này bên nhận chuyển tiền vẫn nhận được đúng số tiền trên ủy nhiệm chi. Tuy nhiên trên sổ phụ ngân hàng, thông tin xuất hiện là tổng của số tiền trên ủy nhiệm chi và phí chuyển tiền. Khi hai khoản tiền này được gộp vào làm một, có thể là cơ hội để doanh thu núp dưới bóng của khoản tiền chuyển cho khách hàng, để lách ra khỏi con đường chính thống nếu cơ quan thuế vào kiểm tra.
Một số trường hợp phát sinh phí khi thu lãi vay hoặc tất toán khoản vay: Ngoài tỷ lệ lãi vay đã được quy định trong hợp đồng tín dụng, một khoản phí khác sẽ xuất hiện trong quá trình ngân hàng thu lãi hoặc khi tất toán khoản vay. Đa phần các doanh nghiệp không để ý tới khoản này, bởi vài trăm ngàn trong cả gói tiền lãi sẽ là quá nhỏ bé, nên ít ai quan tâm. Tuy nhiên, trường hợp doanh nghiệp có đề nghị giải trình khoản phí trên, phía ngân hàng thường đưa vào phí phạt chậm nộp hoặc một số lý do khác. Mặc dù tài khoản của khách hàng vẫn đủ tiền tại thời điểm đến hạn thu lãi.
Một vài tình huống trên, đã xuất hiện tại hệ thống Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) và một số ngân hàng khác. Tiền tệ là loại hàng hoá đặc biệt, vì vậy công cụ quản lý tài chính của Nhà nước về tiền tệ cần chặt chẽ hơn, giảm áp lực về tài chính cho những nhà sản xuất, tạo cơ hội tăng trưởng của cải vật chất cho Quốc gia, giúp mục tiêu của Đảng và Nhà nước sớm về đích theo kế hoạch.
Vũ Chiến
Cùng chuyên mục
-
 Tags:
- lẩn khuất /
- vai trò là hàng hoá /
- vật ngang giá /
- Tiền tệ /
- Doanh thu /
- Lợi nhuận /
- BIDV /
- hàng hóa /
- ngân hàng /
-
Chia sẻ:
-
-

-

-
 Bình luận (0)
CareerViet vinh danh PVcomBank trong Top 100 Doanh nghiệp được yêu thích nhất 2026 - Khối Doanh nghiệp lớn
DNTH: Ngân hàng TMCP Đại Chúng Việt Nam (PVcomBank) tiếp tục khẳng định sức hấp dẫn của thương hiệu tuyển dụng khi được vinh danh tại 4 hạng mục trong bảng xếp hạng “Doanh nghiệp yêu thích – Enterprise of Choice 2026” - Khối Doanh...
Đường cất hạ cánh số 2 Phú Quốc đi vào khai thác: tốc độ kỷ lục, chuẩn mực quốc tế
DNTH: Sáng 29/10/2026, Cảng hàng không quốc tế Phú Quốc (Mã IATA: PQC) chính thức đưa đường cất hạ cánh (CHC) số 2 dài 3.300 m vào khai thác sau 8 tháng thi công. 07:05, chuyến bay 9G1955 của Sun PhuQuoc Airways hạ cánh, trở thành chuyến bay thương...
Geleximco, ABBank ký kết hợp tác toàn diện với VNPT, kết nối tài chính – sản xuất - công nghệ phục vụ khách hàng
DNTH: Tập đoàn Geleximco – Công ty Cổ phần (Geleximco) và Ngân hàng TMCP An Bình (ABBank) vừa tổ chức ký kết thỏa thuận hợp tác toàn diện với Tập đoàn Bưu chính Viễn thông Việt Nam (VNPT), nhằm kết nối nền tảng viễn thông – công nghệ...
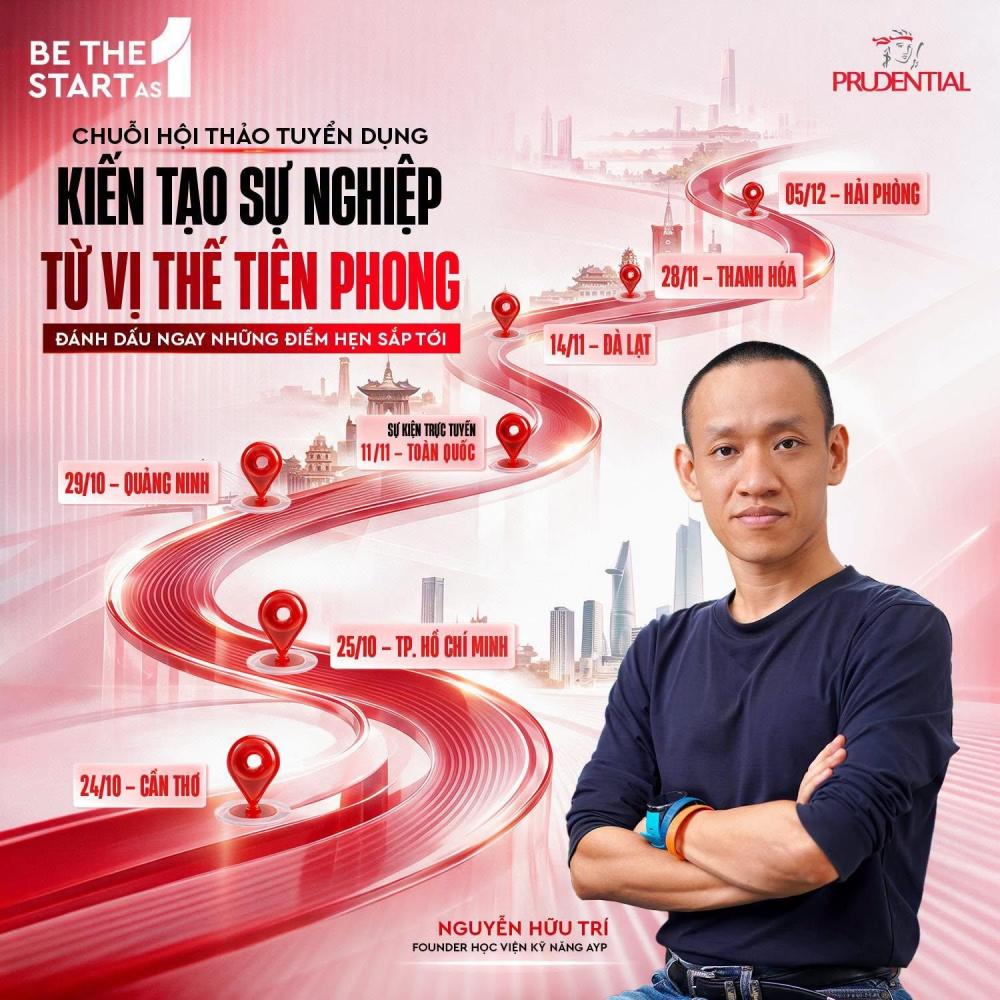
Prudential lan tỏa cơ hội nghề nghiệp, phát triển thế hệ tư vấn viên chuyên nghiệp tại các địa phương
DNTH: Từ tháng 10-12/2026, Prudential Việt Nam triển khai chuỗi hội thảo nghề nghiệp “Kiến tạo sự nghiệp từ vị thế tiên phong” với chủ đề “Điềm tĩnh trong biến động” tại 6 tỉnh, thành phố, giúp người trẻ có thêm góc nhìn về...
27 năm tại Việt Nam, Prudential nhận cú đúp giải thưởng châu Á – Thái Bình Dương về tăng trưởng chất lượng và...
DNTH: Công ty TNHH Bảo hiểm Nhân thọ Prudential Việt Nam (Prudential) vừa được vinh danh tại hai hạng mục của Giải thưởng Doanh nghiệp châu Á (Asia Pacific Enterprise Awards – APEA) 2026, gồm Doanh nghiệp Xuất sắc châu Á (Corporate Excellence Award) và...
Sun Group và cách giải những bài toán khó để làm đẹp điểm đến
DNTH: Trước khi trở thành nơi du khách muốn đến, một điểm đến phải vượt qua nhiều trở ngại về tiếp cận, sản phẩm và hạ tầng. Từ Bà Nà, Fansipan đến Phú Quốc, những lựa chọn của Sun Group cho thấy cách doanh nghiệp này tìm lời...
Đô thị cuộc sống
-
Trao yêu thương, gìn giữ ánh sáng tuổi thơ
-
Chợ truyền thống trước làn sóng đóng sạp
-
Cận cảnh Dự án Trung tâm Thương mại GO! Pleiku trị giá 600 tỉ đồng
-
Aeon Mall Hạ Long chuẩn bị đưa vào vận hành
-
VinAlpha tuyển dụng 15.000 nhân sự cho các đại dự án đô thị trên toàn quốc
-
Một ngày sống trong “resort trên không” bên sông Hàn
Sống khỏe
-
Thích ứng với già hóa dân số gắn với phát triển kinh tế bạc
-
Thêm một kỹ thuật cao được triển khai thành công tại Bệnh viện ĐHYD - HAGL
-
Sàng lọc sức khỏe diện rộng: Bài toán năng lực phòng xét nghiệm
-
Herbalife Việt Nam tổ chức Ngày Hiến máu tình nguyện 2026 tại TP. Hồ Chí Minh và Hà Nội, tiếp nhận 183 đơn vị máu
-
Ca phẫu thuật tim bắc cầu mạch vành thành công đầu tiên ở bệnh viện C Đà Nẵng
Thị trường
-
Ô tô cũ ế ẩm, giới buôn “có lời là bán”
-
"Lướt sóng" bất động sản thời điểm này 90% là thất bại
-
Ninh Thuận bứt phá ngoạn mục, trở thành “mỏ vàng” trong mắt nhà đầu tư
-
Bất động sản Việt Nam vẫn hấp dẫn nhà đầu tư nước ngoài
-
M&A bất động sản phía Nam nhộn nhịp trong mùa dịch
-
Ô tô giảm giá “chạy” tháng ngâu
