


-

-

- aA


Chính thức gia hạn nộp thuế tiêu thụ đặc biệt với ô tô sản xuất, lắp ráp trong nước
06:30 | 22/06/2023
DNTH: Ngày 21/6, Chính phủ ban hành Nghị định 36/2023/NĐ-CP gia hạn thời hạn nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất hoặc lắp ráp trong nước.
Nghị định này có hiệu lực từ ngày ký đến hết ngày 31/12/2023. Sau thời gian gia hạn theo Nghị định 36/2023/NĐ-CP, việc nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất hoặc lắp ráp trong nước được thực hiện theo quy định hiện hành
Nghị định nêu rõ gia hạn thời hạn nộp thuế đối với số thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 6, 7, 8, 9/2023 đối với ôtô sản xuất hoặc lắp ráp trong nước.
Thời gian gia hạn kể từ ngày kết thúc thời hạn nộp thuế tiêu thụ đặc biệt theo quy định của pháp luật về quản lý thuế đến hết ngày 20/11/2023. Cụ thể, thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế các tháng 6, 7, 8, 9/2023 chậm nhất là ngày 20/11/2023.

Nghị định quy định cụ thể đối với một số trường hợp.
Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế của kỳ tính thuế được gia hạn dẫn đến làm tăng số thuế tiêu thụ đặc biệt phải nộp và gửi đến cơ quan thuế trước khi hết thời hạn nộp thuế được gia hạn thì số thuế được gia hạn bao gồm cả số thuế phải nộp tăng thêm do khai bổ sung.
Trường hợp người nộp thuế thuộc đối tượng được gia hạn thực hiện kê khai, nộp Tờ khai thuế tiêu thụ đặc biệt theo quy định của pháp luật hiện hành thì chưa phải nộp số thuế tiêu thụ đặc biệt phải nộp phát sinh trên Tờ khai thuế tiêu thụ đặc biệt đã kê khai trong thời gian được gia hạn.
Trường hợp doanh nghiệp có các chi nhánh, đơn vị trực thuộc thực hiện khai thuế tiêu thụ đặc biệt riêng với cơ quan thuế quản lý trực tiếp của chi nhánh, đơn vị trực thuộc thì các chi nhánh, đơn vị trực thuộc cũng thuộc đối tượng được gia hạn nộp thuế tiêu thụ đặc biệt.
Trường hợp chi nhánh, đơn vị trực thuộc của doanh nghiệp không có hoạt động sản xuất hoặc lắp ráp ôtô thì chi nhánh, đơn vị trực thuộc không thuộc đối tượng được gia hạn nộp thuế tiêu thụ đặc biệt.
Thủ tục gia hạn thời hạn nộp thuế tiêu thụ đặc biệt với ô tô sản xuất trong nước
Thủ tục gia hạn thời hạn nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất hoặc lắp ráp trong nước theo Điều 4 Nghị định 36/2023/NĐ-CP như sau:
Người nộp thuế thuộc đối tượng được gia hạn gửi Giấy đề nghị gia hạn thời hạn nộp thuế tiêu thụ đặc biệt (bằng phương thức điện tử hoặc gửi bản giấy trực tiếp đến cơ quan thuế hoặc gửi qua đường bưu chính) theo Mẫu tại Phụ lục ban hành kèm theo Nghị định 36/2023/NĐ-CP cho cơ quan thuế quản lý trực tiếp một lần cho toàn bộ các kỳ được gia hạn cùng với thời điểm nộp hồ sơ khai thuế tiêu thụ đặc biệt theo quy định pháp luật về quản lý thuế.
Trường hợp Giấy đề nghị gia hạn thời hạn nộp thuế tiêu thụ đặc biệt không nộp cùng với thời điểm nộp hồ sơ khai thuế tiêu thụ đặc biệt thì thời hạn nộp Giấy đề nghị gia hạn thời hạn nộp thuế tiêu thụ đặc biệt chậm nhất là ngày 20 tháng 11 năm 2023, cơ quan thuế vẫn thực hiện gia hạn thời hạn nộp thuế tiêu thụ đặc biệt theo quy định tại Điều 3 Nghị định 36/2023/NĐ-CP.
Người nộp thuế tự xác định và chịu trách nhiệm về việc đề nghị gia hạn đảm bảo đúng đối tượng được gia hạn theo Nghị định 36/2023/NĐ-CP.
Cơ quan thuế không phải thông báo cho người nộp thuế về việc chấp nhận gia hạn thời hạn nộp thuế tiêu thụ đặc biệt.
Trường hợp trong thời gian gia hạn, cơ quan thuế có cơ sở xác định người nộp thuế không thuộc đối tượng được gia hạn thì cơ quan thuế có văn bản thông báo cho người nộp thuế về việc dừng gia hạn và người nộp thuế phải nộp đủ số tiền thuế và tiền chậm nộp trong khoảng thời gian đã thực hiện gia hạn vào ngân sách nhà nước.
Trường hợp sau khi hết thời gian gia hạn, cơ quan thuế phát hiện qua thanh tra, kiểm tra người nộp thuế không thuộc đối tượng được gia hạn thời hạn nộp thuế tiêu thụ đặc biệt theo quy định tại Nghị định này thì người nộp thuế phải nộp số tiền thuế còn thiếu, tiền phạt và tiền chậm nộp do cơ quan thuế xác định lại vào ngân sách nhà nước.
Trong thời gian được gia hạn nộp thuế tiêu thụ đặc biệt, cơ quan thuế không tính tiền chậm nộp đối với số tiền thuế tiêu thụ đặc biệt được gia hạn.
Trường hợp, cơ quan thuế đã tính tiền chậm nộp đối với các hồ sơ khai thuế tiêu thụ đặc biệt thuộc trường hợp được gia hạn theo quy định tại Nghị định 36/2023/NĐ-CP thì cơ quan thuế thực hiện điều chỉnh lại không tính tiền chậm nộp thuế tiêu thụ đặc biệt.
Trường hợp chi nhánh, đơn vị trực thuộc của doanh nghiệp không có hoạt động sản xuất hoặc lắp ráp ô tô thì chi nhánh, đơn vị trực thuộc không thuộc đối tượng được gia hạn nộp thuế tiêu thụ đặc biệt.


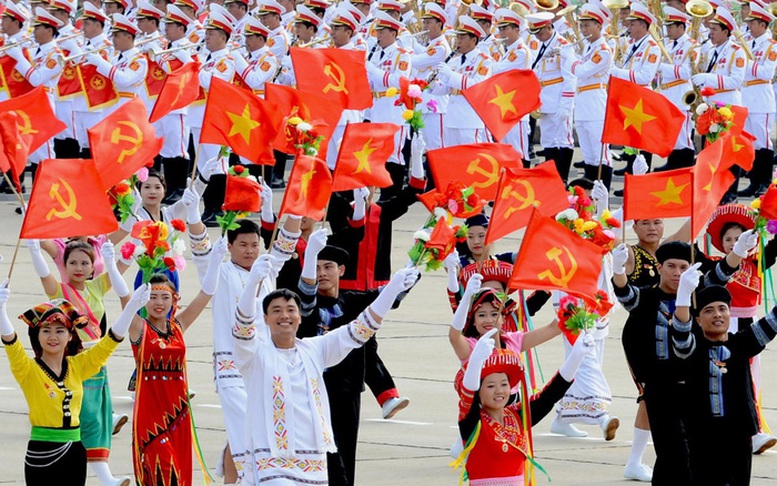
Tổ chức Ngày Văn hóa Việt Nam gắn với Ngày hội Đại đoàn kết toàn dân tộc
DNTH: Phó Thủ tướng Phạm Thị Thanh Trà vừa ký ban hành Chỉ thị số 35/CT-TTg ngày 30/9/2026 của Thủ tướng Chính phủ về việc tổ chức Ngày Văn hóa Việt Nam gắn với Ngày hội Đại đoàn kết toàn dân tộc năm 2026.
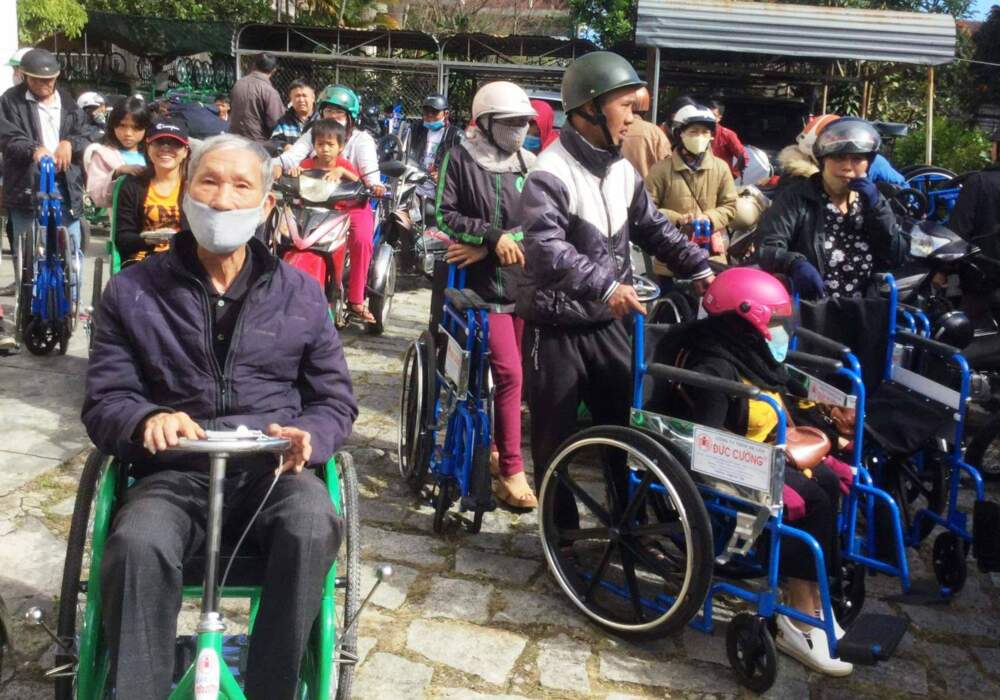
Các mức hỗ trợ người khuyết tật sẽ được tăng lên từ tháng 10
DNTH: Từ ngày 5/10/2026, mức trợ cấp xã hội hằng tháng cho người khuyết tật tăng lên theo Nghị định 335/2026/NĐ-CP, với mức chuẩn trợ giúp xã hội mới là 540.000 đồng/tháng. Do đó, nhân theo hệ số, một số nhóm khuyết tật nặng và...
Sở Xây dựng phải trả lời trong 15 ngày về nhà đủ điều kiện bán
DNTH: Đây là quy định được nêu trong Quyết định 1649/QĐ-BXD ngày 18/9/2026 do Thứ trưởng Bộ Xây dựng Nguyễn Văn Sinh ký, công bố thủ tục hành chính sửa đổi trong lĩnh vực kinh doanh bất động sản.
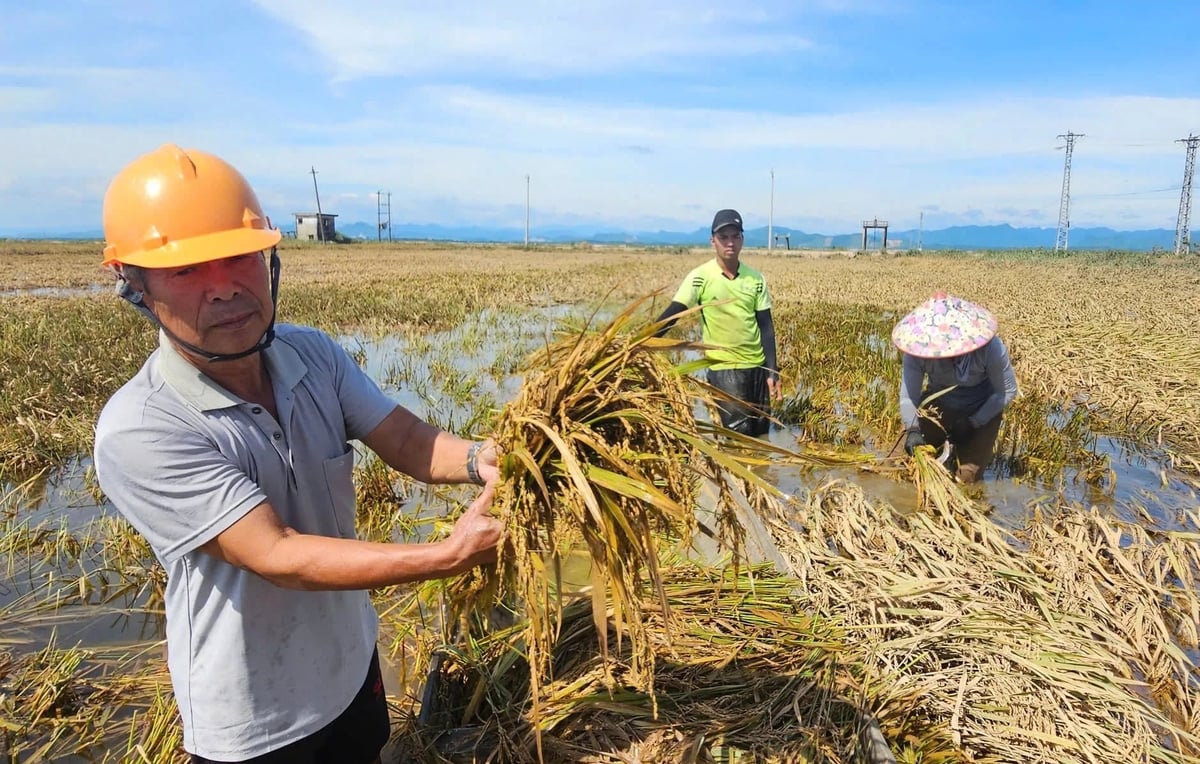
Hộ nghèo, cận nghèo được hỗ trợ tới 95% phí bảo hiểm nông nghiệp
DNTH: Từ ngày 20/10/2026, cá nhân sản xuất nông nghiệp thuộc diện hộ nghèo, cận nghèo được hỗ trợ tối đa 95% phí bảo hiểm nông nghiệp, thay vì 90% như quy định hiện hành.
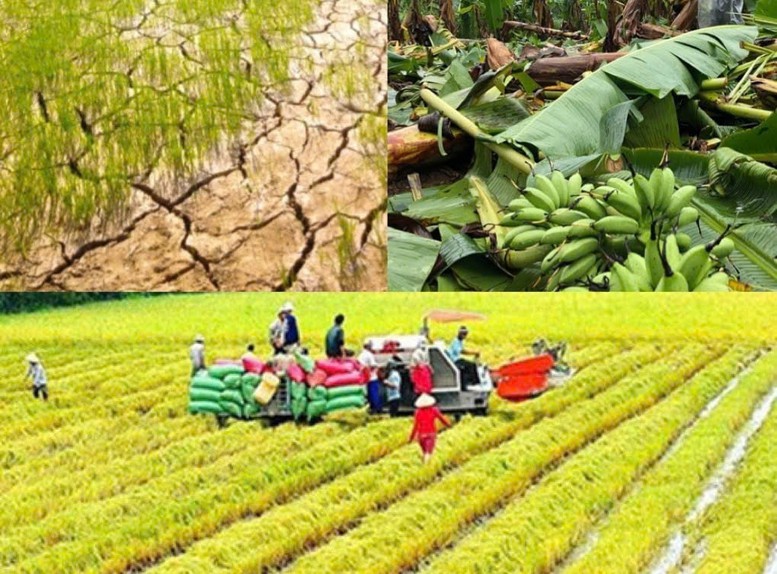
Nâng mức hỗ trợ phí bảo hiểm nông nghiệp
DNTH: Mở rộng phạm vi các đối tượng được hỗ trợ bảo hiểm và nâng mức hỗ trợ phí bảo hiểm nông nghiệp... là những điểm đáng chú ý tại Nghị định 346/2026/NĐ-CP của Chính phủ.
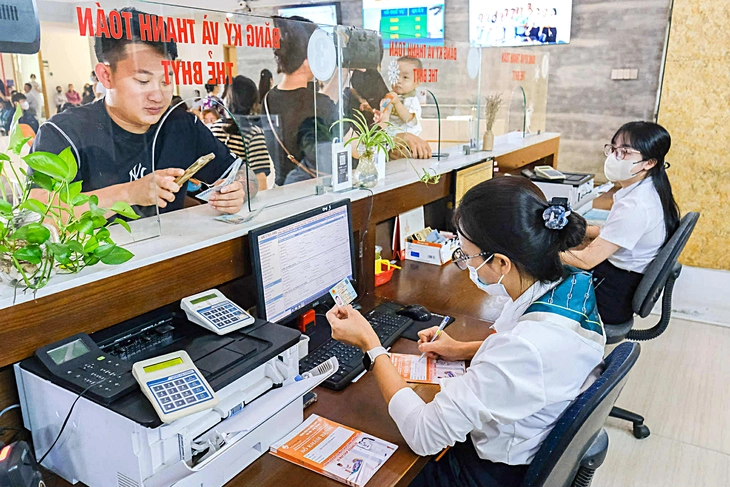
Đề xuất tăng mức đóng bảo hiểm y tế lên 5,1% từ năm 2027
DNTH: Bên cạnh đề xuất tăng mức hưởng, Bộ Y tế cũng đề xuất tăng mức đóng bảo hiểm y tế sẽ được điều chỉnh tăng từ 4,5% hiện nay lên 5,1% vào năm 2027. Sau đó tiếp tục điều chỉnh lên mức 5,4% và 6% trong những năm sau đó...
Đô thị cuộc sống
-
Trao yêu thương, gìn giữ ánh sáng tuổi thơ
-
Chợ truyền thống trước làn sóng đóng sạp
-
Cận cảnh Dự án Trung tâm Thương mại GO! Pleiku trị giá 600 tỉ đồng
-
Aeon Mall Hạ Long chuẩn bị đưa vào vận hành
-
VinAlpha tuyển dụng 15.000 nhân sự cho các đại dự án đô thị trên toàn quốc
-
Một ngày sống trong “resort trên không” bên sông Hàn
Sống khỏe
-
Thích ứng với già hóa dân số gắn với phát triển kinh tế bạc
-
Thêm một kỹ thuật cao được triển khai thành công tại Bệnh viện ĐHYD - HAGL
-
Sàng lọc sức khỏe diện rộng: Bài toán năng lực phòng xét nghiệm
-
Herbalife Việt Nam tổ chức Ngày Hiến máu tình nguyện 2026 tại TP. Hồ Chí Minh và Hà Nội, tiếp nhận 183 đơn vị máu
-
Ca phẫu thuật tim bắc cầu mạch vành thành công đầu tiên ở bệnh viện C Đà Nẵng
Thị trường
-
Ô tô cũ ế ẩm, giới buôn “có lời là bán”
-
"Lướt sóng" bất động sản thời điểm này 90% là thất bại
-
Ninh Thuận bứt phá ngoạn mục, trở thành “mỏ vàng” trong mắt nhà đầu tư
-
Bất động sản Việt Nam vẫn hấp dẫn nhà đầu tư nước ngoài
-
M&A bất động sản phía Nam nhộn nhịp trong mùa dịch
-
Ô tô giảm giá “chạy” tháng ngâu
