


-

-

- aA


Dự thảo: Tập đoàn Nhà nước, doanh nghiệp niêm yết bắt buộc lập BCTC theo IFRS
10:16 | 18/04/2019
DNTH: Bộ Tài chính vừa gửi xin ý kiến dự thảo Đề án áp dụng chuẩn mực báo cáo tài chính quốc tế vào Việt Nam (IFRS).

Đề án nhằm hướng đến hoàn thiện khuôn khổ pháp lý về tài chính, kế toán; tạo dựng công cụ quản lý hiệu lực, hiệu quả cho công tác quản trị, điều hành tại doanh nghiệp cũng như việc quản lý, giám sát của cơ quan chức năng Nhà nước trong giai đoạn mới, góp phần thực hiện thành công trong các mục tiêu phát triển kinh tế, xã hội của đất nước.
Theo nội dung của dự thảo, việc triển khai Đề án IFRS được trải qua 2 giai đoạn: Giai đoạn 1 từ năm 2022 đến 2025; Giai đoạn 2 từ sau năm 2025.
Từ năm 2019 đến hết năm 2021, Bộ Tài chính chuẩn bị các điều kiện cần thiết triển khai thực hiện Đề án để đảm bảo hỗ trợ các doanh nghiệp bắt đầu áp dụng IFRS từ năm 2022, như: công bố bản dịch IFRS ra tiếng Việt, đào tạo nguồn nhân lực, xây dựng các hướng dẫn áp dụng IFRS…
Giai đoạn 1 từ năm 2022 đến 2025: Áp dụng IFRS tự nguyện
Đối với BCTC hợp nhất, một số doanh nghiệp từ nhóm các doanh nghiệp có nhu cầu và đủ nguồn lực tự nguyện hoặc do Bộ Tài chính lựa chọn thực hiện áp dụng IFRS để lập BCTC hợp nhất như: Công ty mẹ của tập đoàn kinh tế Nhà nước quy mô lớn có các khoản vay được tài trợ bởi các định chế tài chính quốc tế; Công ty niêm yết; Công ty đại chúng quy mô lớn là công ty mẹ chưa niêm yết; Các công ty mẹ khác có nhu cầu và nguồn lực tự nguyện áp dụng IFRS.
Đối với BCTC riêng, các doanh nghiệp có vốn đầu tư trực tiếp nước ngoài (FDI) có nhu cầu và đủ nguồn lực tự nguyện áp dụng IFRS để lập BCTC riêng. Khi áp dụng IFRS doanh nghiệp phải đảm bảo cung cấp đầy đủ thông tin và giải trình rõ ràng, minh bạch với cơ quan thuế, cơ quan quản lý, giám sát về việc xác định nghĩa vụ với ngân sách Nhà nước.
Ngoài ra, đối với doanh nghiệp tự nguyện hoặc được lựa chọn áp dụng IFRS để lập BCTC hợp nhất hoặc BCTC riêng sẽ không phải lập BCTC theo VAS.
Giai đoạn 2 từ sau năm 2025: Doanh nghiệp niêm yết bắt buộc lập BCTC theo IFRS
Đối với BCTC hợp nhất, doanh nghiệp bắt buộc lập BCTC hợp nhất theo IFRS, gồm tất cả các công ty mẹ của tập đoàn kinh tế Nhà nước; Tất cả các công ty niêm yết; Các công ty đại chúng quy mô lớn là công ty mẹ chưa niêm yết; Các công ty mẹ khác không thuộc đối tượng bắt buộc nêu trên được khuyến khích tự nguyện áp dụng IFRS cho BCTC hợp nhất.
Trên cơ sở đánh giá kết quả áp dụng IFRS của giai đoạn 1, Bộ Tài chính căn cứ nhu cầu, khả năng sẵn sàng của các doanh nghiệp và tình hình thực tế để quy định thời điểm và lộ trình bắt buộc áp dụng IFRS cho từng nhóm đối tượng cụ thể, đảm bảo tính hiệu quả và khả thi.
Đối với BCTC riêng, các doanh nghiệp có nhu cầu và đủ nguồn lực tự nguyện hoặc được Bộ Tài chính lựa chọn áp dụng IFRS để lập BCTC riêng như Doanh nghiệp có vốn đầu tư trực tiếp nước ngoài (FDI) có nhu cầu, đủ nguồn lực để áp dụng IFRS; Các doanh nghiệp khác có nhu cầu, đủ nguồn lực để áp dụng IFRS; Khi áp dụng IFRS doanh nghiệp phải đảm bảo cung cấp đầy đủ thông tin và giải trình rõ ràng, minh bạch với cơ quan thuế, cơ quan quản lý, giám sát về việc xác định nghĩa vụ với ngân sách Nhà nước.
Bên cạnh đó, đối với doanh nghiệp bắt buộc hoặc tự nguyện lập BCTC hợp nhất hoặc BCTC riêng theo IFRS sẽ không phải lập BCTC hợp nhất theo VAS.
Nhu cầu cấp thiết áp dụng chuẩn IFRS khi lập BCTC
Theo Bộ Tài chính, mặc dù đã có những đóng góp to lớn trong giai đoạn trước đây nhưng Chuẩn mực kế toán Việt Nam (VAS) hiện nay đã trở nên lạc hậu so với mặt bằng chung thế giới do chưa được sửa đổi, bổ sung và cập nhật. Vì vậy, VAS đã bộc lộ nhiều tồn tại và hạn chế trong việc đáp ứng sự phát triển của nền kinh tế đất nước cũng như việc tiếp cận với thông lệ quốc tế. Trong khi đó, khảo sát cho thấy nhiều doanh nghiệp niêm yết lớn hoặc các định chế tài chính quốc tế, đặc biệt là khối doanh nghiệp FDI có nhu cầu áp dụng IFRS do yêu cầu từ các nhà đầu tư, hợp nhất báo cáo công ty mẹ ở nước ngoài, cung cấp thông tin cho chủ nợ nước ngoài. Tuy nhiên, các doanh nghiệp vẫn gặp nhiều khó khăn khi chuyển đổi BCTC theo IFRS.
Lợi ích của việc áp dụng IFRS đối với Việt Nam
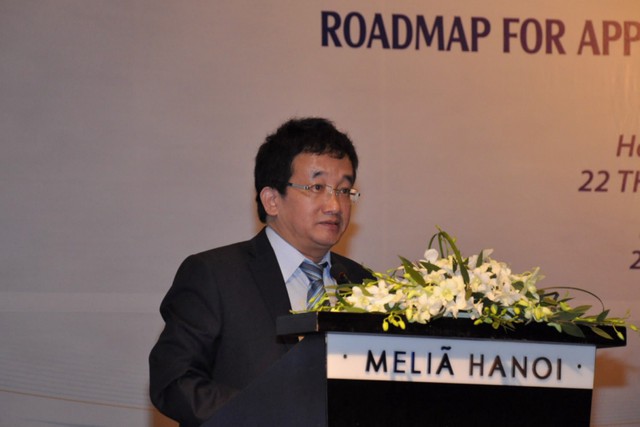
Ông Vũ Đức Chính, Cục Trưởng, Cục Quản lý Giám sát Kế toán - Kiểm toán
Theo cổng thông tin Bộ Tài chính, ông Vũ Đức Chính, Cục Trưởng, Cục Quản lý Giám sát Kế toán - Kiểm toán (Bộ Tài chính) cho rằng, việc áp dụng IFRS tại Việt Nam sẽ giúp (i) nâng cao chất lượng BCTC theo hướng tăng cường tính minh bạch và khả năng so sánh với chuẩn mực quốc tế, giúp các doanh nghiệp Việt Nam có cơ hội thuận lợi hơn trong việc huy động vốn trên thị trường quốc tế, (ii) tạo điều kiện thu hút đầu tư trực tiếp nước ngoài do các DN FDI sẽ giảm bớt chi phí chuyển đổi báo cáo tài chính được lập theo chuẩn mực kế toán Việt Nam sang báo cáo tài chính theo IFRS để hợp nhất với công ty mẹ ở nước ngoài, (iii) giúp các tổ chức quốc tế có thêm căn cứ để công nhận kinh tế thị trường của Việt Nam, tạo điều kiện thuận lợi hơn cho các hoạt động đàm phán quốc tế về kinh tế, tài chính.
Theo Trí thức trẻ


Tổ chức Ngày Văn hóa Việt Nam gắn với Ngày hội Đại đoàn kết toàn dân tộc
DNTH: Phó Thủ tướng Phạm Thị Thanh Trà vừa ký ban hành Chỉ thị số 35/CT-TTg ngày 30/9/2026 của Thủ tướng Chính phủ về việc tổ chức Ngày Văn hóa Việt Nam gắn với Ngày hội Đại đoàn kết toàn dân tộc năm 2026.
Các mức hỗ trợ người khuyết tật sẽ được tăng lên từ tháng 10
DNTH: Từ ngày 5/10/2026, mức trợ cấp xã hội hằng tháng cho người khuyết tật tăng lên theo Nghị định 335/2026/NĐ-CP, với mức chuẩn trợ giúp xã hội mới là 540.000 đồng/tháng. Do đó, nhân theo hệ số, một số nhóm khuyết tật nặng và...
Sở Xây dựng phải trả lời trong 15 ngày về nhà đủ điều kiện bán
DNTH: Đây là quy định được nêu trong Quyết định 1649/QĐ-BXD ngày 18/9/2026 do Thứ trưởng Bộ Xây dựng Nguyễn Văn Sinh ký, công bố thủ tục hành chính sửa đổi trong lĩnh vực kinh doanh bất động sản.
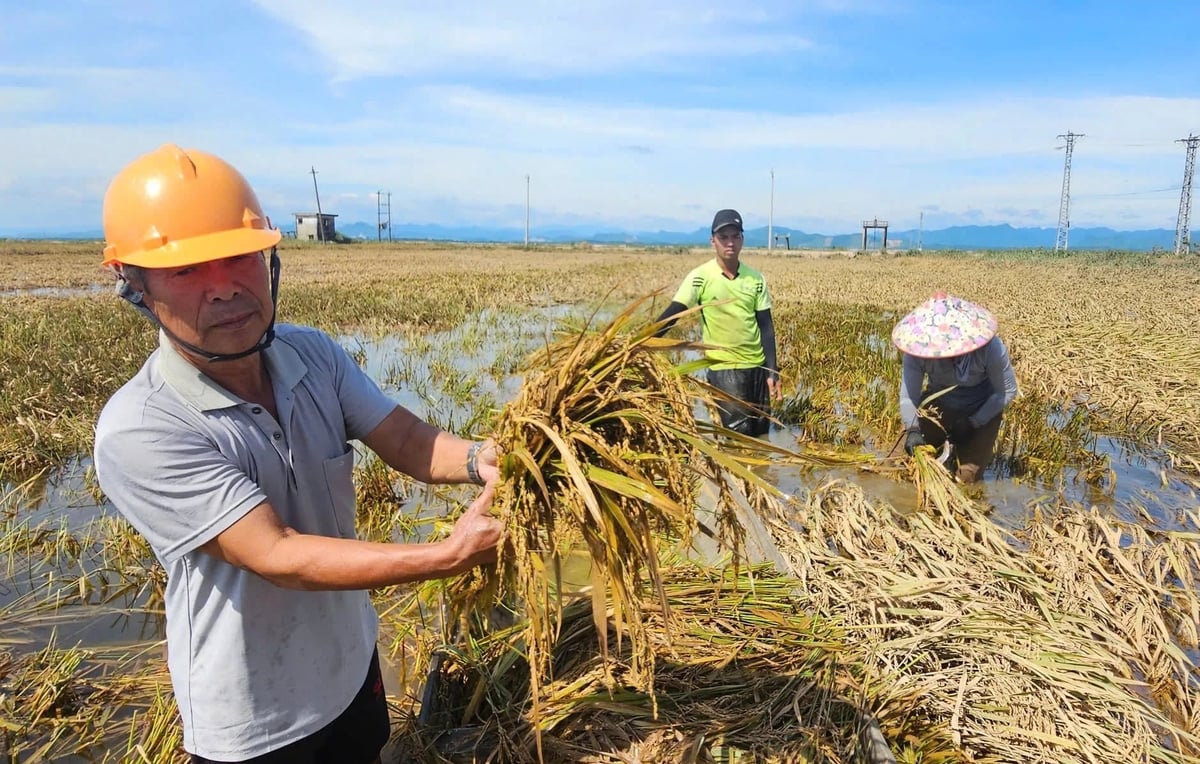
Hộ nghèo, cận nghèo được hỗ trợ tới 95% phí bảo hiểm nông nghiệp
DNTH: Từ ngày 20/10/2026, cá nhân sản xuất nông nghiệp thuộc diện hộ nghèo, cận nghèo được hỗ trợ tối đa 95% phí bảo hiểm nông nghiệp, thay vì 90% như quy định hiện hành.
Nâng mức hỗ trợ phí bảo hiểm nông nghiệp
DNTH: Mở rộng phạm vi các đối tượng được hỗ trợ bảo hiểm và nâng mức hỗ trợ phí bảo hiểm nông nghiệp... là những điểm đáng chú ý tại Nghị định 346/2026/NĐ-CP của Chính phủ.
Đề xuất tăng mức đóng bảo hiểm y tế lên 5,1% từ năm 2027
DNTH: Bên cạnh đề xuất tăng mức hưởng, Bộ Y tế cũng đề xuất tăng mức đóng bảo hiểm y tế sẽ được điều chỉnh tăng từ 4,5% hiện nay lên 5,1% vào năm 2027. Sau đó tiếp tục điều chỉnh lên mức 5,4% và 6% trong những năm sau đó...
Đô thị cuộc sống
-
Trao yêu thương, gìn giữ ánh sáng tuổi thơ
-
Chợ truyền thống trước làn sóng đóng sạp
-
Cận cảnh Dự án Trung tâm Thương mại GO! Pleiku trị giá 600 tỉ đồng
-
Aeon Mall Hạ Long chuẩn bị đưa vào vận hành
-
VinAlpha tuyển dụng 15.000 nhân sự cho các đại dự án đô thị trên toàn quốc
-
Một ngày sống trong “resort trên không” bên sông Hàn
Sống khỏe
-
Thích ứng với già hóa dân số gắn với phát triển kinh tế bạc
-
Thêm một kỹ thuật cao được triển khai thành công tại Bệnh viện ĐHYD - HAGL
-
Sàng lọc sức khỏe diện rộng: Bài toán năng lực phòng xét nghiệm
-
Herbalife Việt Nam tổ chức Ngày Hiến máu tình nguyện 2026 tại TP. Hồ Chí Minh và Hà Nội, tiếp nhận 183 đơn vị máu
-
Ca phẫu thuật tim bắc cầu mạch vành thành công đầu tiên ở bệnh viện C Đà Nẵng
Thị trường
-
Ô tô cũ ế ẩm, giới buôn “có lời là bán”
-
"Lướt sóng" bất động sản thời điểm này 90% là thất bại
-
Ninh Thuận bứt phá ngoạn mục, trở thành “mỏ vàng” trong mắt nhà đầu tư
-
Bất động sản Việt Nam vẫn hấp dẫn nhà đầu tư nước ngoài
-
M&A bất động sản phía Nam nhộn nhịp trong mùa dịch
-
Ô tô giảm giá “chạy” tháng ngâu
