


-

-

- aA


Nhiều đối tượng hưởng lợi miễn, giảm thuế đất nông nghiệp
15:25 | 15/11/2018
DNTH: Chính phủ đã ban hành Nghị định 21/2017/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 20/2011/NĐ-CP ngày 23/3/2011 của Chính phủ quy định chi tiết và hướng dẫn thi hành Nghị quyết 55/2010/QH12 ngày 24/11/2010 của Quốc hội về miễn, giảm thuế sử dụng đất nông nghiệp.
Trong đó, Nghị định sửa đổi, bổ sung quy định về đối tượng được miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp.
 |
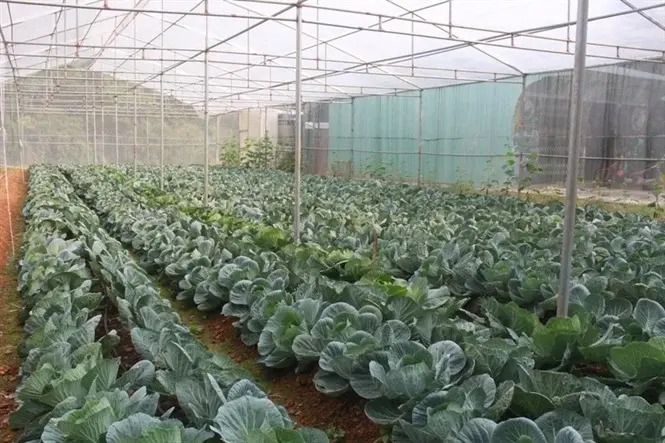
| Ảnh minh họa (Nguồn : internet) |
Cụ thể, miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp cho các đối tượng: Hộ gia đình, cá nhân được Nhà nước giao, công nhận đất để sản xuất nông nghiệp, nhận quyền sử dụng đất nông nghiệp (bao gồm cả nhận thừa kế, tặng cho quyền sử dụng đất nông nghiệp).
Hộ gia đình, cá nhân là thành viên hợp tác xã sản xuất nông nghiệp, nông trường viên, lâm trường viên đã nhận đất giao khoán ổn định của hợp tác xã, nông trường quốc doanh, lâm trường quốc doanh và hộ gia đình, cá nhân nhận đất giao khoán ổn định của công ty nông, lâm nghiệp để sản xuất nông nghiệp theo quy định của pháp luật.
Việc giao khoán đất của hợp tác xã và nông trường quốc doanh, lâm trường quốc doanh để sản xuất nông nghiệp thực hiện theo quy định tại Nghị định 135/2005/NĐ-CP ngày 8/11/2005 của Chính phủ và các văn bản sửa đổi, bổ sung, thay thế (nếu có).
Nông trường viên, lâm trường viên bao gồm: Cán bộ, công nhân, viên chức đang làm việc cho nông trường quốc doanh, lâm trường quốc doanh; hộ gia đình có người đang làm việc cho nông trường quốc doanh, lâm trường quốc doanh hoặc đã nghỉ hưu, nghỉ mất sức lao động, được hưởng chế độ đang cư trú trên địa bàn; hộ gia đình có nhu cầu trực tiếp sản xuất nông nghiệp, lâm nghiệp, nuôi trồng thủy sản đang cư trú trên địa bàn.
Hộ gia đình, cá nhân sản xuất nông nghiệp góp quyền sử dụng đất nông nghiệp của mình để thành lập hợp tác xã sản xuất nông nghiệp theo quy định của Luật hợp tác xã.
Nghị định cũng sửa đổi, bổ sung việc khai thuế và điều chỉnh, bổ sung sổ thuế. Trong đó, việc khai thuế và điều chỉnh, bổ sung sổ thuế sử dụng đất nông nghiệp đối với các trường hợp có thay đổi về nội dung miễn thuế theo quy định tại Nghị định này so với quy định của pháp luật về miễn, giảm thuế sử dụng đất nông nghiệp đã thực hiện trong giai đoạn từ năm 2003 đến hết năm 2010, tiếp tục thực hiện theo quy định tại Nghị định số 20/2011/NĐ-CP ngày 23/3/2011 của Chính phủ và các văn bản hướng dẫn thi hành.
Việc khai thuế và điều chỉnh, bổ sung sổ thuế sử dụng đất nông nghiệp đối với các đối tượng đang phải nộp thuế sử dụng đất nông nghiệp được chuyển sang miễn thuế từ năm 2017 đến hết năm 2020.
Cụ thể, căn cứ sổ thuế sử dụng đất nông nghiệp (sổ thuế gốc, sổ theo dõi thu) năm 2016 và tình hình thực tế tại địa phương, Chi cục Thuế phối hợp với UBND cấp xã thực hiện rà soát và xác định đối tượng được miễn thuế sử dụng đất nông nghiệp theo quy định để chuyển từ sổ theo dõi thu sang sổ thuế gốc.
Người nộp thuế đã có tên trong sổ thuế sử dụng đất nông nghiệp nay thuộc đối tượng được miễn thuế theo quy định thì không phải kê khai lại và làm lại hồ sơ xét miễn thuế. Cơ quan thuế thực hiện chuyển sổ theo dõi theo hướng dẫn. Trường hợp phát sinh mới đối tượng được miễn thuế sử dụng đất nông nghiệp, cơ quan thuế phối hợp với UBND cấp xã và các tổ chức, đơn vị có liên quan hướng dẫn người nộp thuế kê khai và lập hồ sơ miễn thuế theo quy định, đồng thời, cơ quan thuế bổ sung sổ thuế sử dụng đất nông nghiệp.
Trường hợp trong năm nếu có sự thay đổi về căn cứ tính thuế, người nộp thuế phải thực hiện kê khai lại và nộp cho UBND cấp xã để điều chỉnh sổ thuế.
Với việc bổ sung miễn thuế sử dụng đất nông nghiệp, mức tác động giảm thu ngân sách Nhà nước là không lớn, nhưng đây lại là giải pháp để góp phần khuyến khích các tổ chức, hộ gia đình, cá nhân đầu tư vào nông nghiệp, nông thôn; mở rộng quy mô và nâng cao hiệu quả sử dụng đất trong sản xuất nông nghiệp, từ đó giúp người nông dân cải thiện đời sống, có thêm vốn tái đầu tư phát triển sản xuất nông nghiệp. Đồng thời, góp phần thúc đẩy quá trình tái cơ cấu ngành nông nghiệp, nhất là việc thúc đẩy sản xuất hàng hóa quy mô lớn, hiệu quả, từ đó, nâng cao khả năng cạnh tranh của các mặt hàng nông sản Việt Nam trên thị trường.
M.Quang (Theo Bộ TN&MT, Báo TN&MT, Baomoi)


Từ sản xuất nhỏ lẻ đến liên kết tạo giá trị nông sản
DNTH: Sự năng động của các hợp tác xã kiểu mới đang góp phần thay đổi tư duy sản xuất nông nghiệp tại Tuyên Quang. Từ canh tác nhỏ lẻ sang liên kết chuỗi giá trị, nông sản địa phương từng bước nâng cao chất lượng, ổn định...

Nông dân có thu nhập ổn định khi tham gia hợp tác xã kiểu mới
DNTH: Thời gian qua, phát triển kinh tế tập thể ngày càng phát huy hiệu quả thực tiễn và được các cấp Hội Nông dân, hội viên nông dân trên địa bàn tỉnh Lâm Đồng tham gia hưởng ứng tích cực.

Hà Tĩnh: Nông thôn mới điểm tựa hội nhập và cất cánh
DNTH: Từng được nhắc đến như vùng đất “chảo lửa túi mưa” nhiều gian khó, Hà Tĩnh nay vươn mình mạnh mẽ. Sau gần hai thập niên xây dựng nông thôn mới, những miền quê khắc nghiệt năm nào đã đổi thay rõ nét, trở thành điểm sáng...

Khát vọng làm giàu từ tư duy nông nghiệp hiện đại
DNTH: Từ những mảnh ruộng lúa kém hiệu quả đến những vườn cây ăn trái trĩu quả và những ao cá công nghệ cao hôm nay, bà con nông dân xã Vĩnh Hanh (tỉnh An Giang) đang viết nên câu chuyện “hóa rồng” trên chính mảnh đất quê hương....

Doanh nghiệp, hiệp hội chung tay giữ nhịp sản xuất nông nghiệp
DNTH: Xung đột Trung Đông đang gây đứt gãy chuỗi cung ứng, đẩy chi phí logistics và vật tư đầu vào tăng mạnh, tạo áp lực trực tiếp lên sản xuất nông nghiệp và sức cạnh tranh của hàng hóa Việt Nam.

5 giải pháp giúp nông dân nâng cao hiệu quả sản xuất trong bối cảnh chi phí gia tăng
DNTH: Trong bối cảnh ngành nông nghiệp đối mặt nhiều biến động, việc tối ưu chi phí và ra quyết định dựa trên dữ liệu đang trở thành yếu tố then chốt giúp nông dân duy trì lợi nhuận.
Đô thị cuộc sống
-
20.000 tỷ đồng thất thoát mỗi năm do thuốc lá nhập lậu
-
Lan tỏa hành động đẹp trên mỗi chuyến xe
-
Gia Lai: Phường Hội Phú nỗ lực tìm cách “giải cứu” đường Chu Mạnh Trinh
-
Trao yêu thương, tiếp bước đến trường cho học sinh có hoàn cảnh khó khăn tại Yên Từ
-
Trường THCS Hoàng Liệt khai giảng năm học mới, hướng tới xây dựng điểm sáng giáo dục của Thủ đô
-
Hà Nội: Tận tâm với hành khách từ những việc nhỏ
Sống khỏe
-
Phường Bồ Đề : khai trương Cơ sở chăm sóc người cao tuổi ban ngày
-
Gia Lai: Cứu sống bệnh nhân 33 tuổi bị nhồi máu cơ tim, tổn thương mạch vành phức tạp
-
Cứu sống bệnh nhân nguy kịch sau tai nạn giao thông tại Campuchia
-
Ra mắt Kênh Sức Khỏe Ngày Nay Media và phát động Chương trình Ươm mầm nhân ái lần thứ hai
-
Khẳng định vai trò của y dược cổ truyền trong sự nghiệp chăm sóc sức khỏe nhân dân
Thị trường
-
Ô tô cũ ế ẩm, giới buôn “có lời là bán”
-
"Lướt sóng" bất động sản thời điểm này 90% là thất bại
-
Ninh Thuận bứt phá ngoạn mục, trở thành “mỏ vàng” trong mắt nhà đầu tư
-
Bất động sản Việt Nam vẫn hấp dẫn nhà đầu tư nước ngoài
-
M&A bất động sản phía Nam nhộn nhịp trong mùa dịch
-
Ô tô giảm giá “chạy” tháng ngâu
